Domain offener-güterwagen.de kaufen?
Wir ziehen mit dem Projekt
offener-güterwagen.de um.
Sind Sie am Kauf der Domain
offener-güterwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain offener-güterwagen.de kaufen?
Was sind Aufwendungen für Waren?
Aufwendungen für Waren sind die Kosten, die ein Unternehmen für den Einkauf von Waren oder Produkten aufwendet, die es zum Verkauf anbietet. Diese Kosten umfassen den Einkaufspreis der Waren, aber auch alle damit verbundenen Kosten wie Transport, Lagerung und Zollgebühren. Aufwendungen für Waren sind ein wichtiger Bestandteil der Kostenrechnung eines Unternehmens und beeinflussen direkt den Gewinn. Es ist wichtig, die Aufwendungen für Waren genau zu erfassen und zu kontrollieren, um die Rentabilität des Unternehmens zu gewährleisten. In der Bilanz werden die Aufwendungen für Waren in der Regel unter den Betriebskosten ausgewiesen. **
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
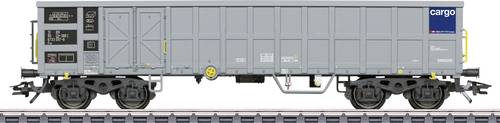
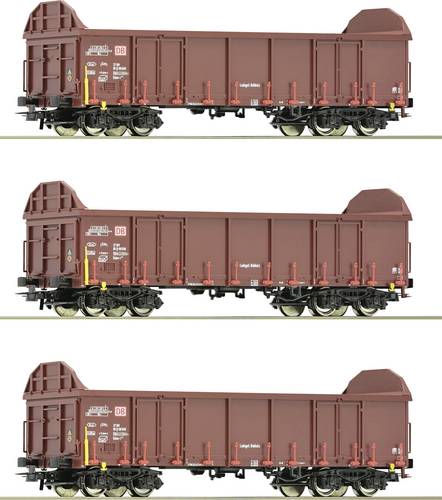
Märklin 46890 Offener Güterwagen ACVorbild: Vierachsiger offener Hochbordwagen Bauart Fas der SBB Cargo. Hochbordwagen mit Profilverstärkungen an den Wagenwänden. Graue Grundfarbgebung. Betriebszustand ab 2020. Modell: Detaillierte Ausführung als Hochbordwagen mit Profilverstärkungen an den Wagenwänden. Viele separat angesetzte Teile. Drehgestelle der Bauart Y 25. Länge über Puffer 16,1 cm. Gleichstromradsatz E700580.32,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **

Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
PIKO 54178 Offener Güterwagen DCOffener Güterwagen PKP III Neuheit 2026: Güterwagen der PKP für die H0 Modelleisenbahn der Epoche III Die vierachsige Druckvariante des offenen Güterwagens der PKP ergänzt Anlagenthemen der Epoche III ideal. Das PIKO Modell überzeugt durch eine saubere Lackierung, präzise Bedruckung und zuverlässige Rolleigenschaften und eignet sich hervorragend für den klassischen Güterverkehr auf der H0-Modelleisenbahn.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
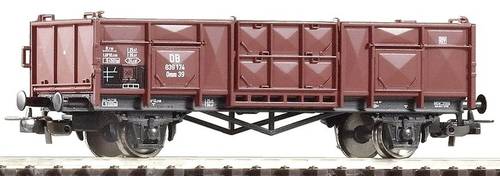
Märklin 46660 Offener Güterwagen ACVorbild: Offener Güterwagen Bauart Rms 31 der Deutschen Bundesbahn (DB). Ausführung mit niedrigen Bordwänden, Gleitachslagern und Pressblechrungen. Betriebszustand um 1961. Modell: Mit Sprengwerk und Staukästen am Untergestell, Gleitachslagern und Kopfstücken mit Durchbrüchen. Einsteckbare Rungen liegen bei. Länge über Puffer ca. 13,9 cm. Gleichstromradsatz E700580.32,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 46890 Offener Güterwagen ACVorbild: Vierachsiger offener Hochbordwagen Bauart Fas der SBB Cargo. Hochbordwagen mit Profilverstärkungen an den Wagenwänden. Graue Grundfarbgebung. Betriebszustand ab 2020. Modell: Detaillierte Ausführung als Hochbordwagen mit Profilverstärkungen an den Wagenwänden. Viele separat angesetzte Teile. Drehgestelle der Bauart Y 25. Länge über Puffer 16,1 cm. Gleichstromradsatz E700580.32,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen für Waren?
Aufwendungen für Waren sind die Kosten, die ein Unternehmen für den Einkauf von Waren oder Produkten aufwendet, die es zum Verkauf anbietet. Diese Kosten umfassen den Einkaufspreis der Waren, aber auch alle damit verbundenen Kosten wie Transport, Lagerung und Zollgebühren. Aufwendungen für Waren sind ein wichtiger Bestandteil der Kostenrechnung eines Unternehmens und beeinflussen direkt den Gewinn. Es ist wichtig, die Aufwendungen für Waren genau zu erfassen und zu kontrollieren, um die Rentabilität des Unternehmens zu gewährleisten. In der Bilanz werden die Aufwendungen für Waren in der Regel unter den Betriebskosten ausgewiesen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Schliebner, Inka: Gut - Güter - Logistik: Fachlageristen und Fachkräfte für LagerlogistikGut - Güter - Logistik: Fachlageristen und Fachkräfte für Lagerlogistik , 1. bis 3. Ausbildungsjahr Arbeitsheft , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2024, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Titel der Reihe: Gut - Güter - Logistik / Fachlageristen und Fachkräfte für Lagerlogistik##, Autoren: Schliebner, Inka~Barth, Volker~Strube, Jörg~Jähring, Axel~Busker, Werena~Sanmann, Kay~Kähler, Volker~Baumgart, Michael, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage 2024, Seitenzahl/Blattzahl: 284, Keyword: Fachkraft für Lagerlogistik; Unterrichtswerke; Arbeitsheft, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 17, Gewicht: 734, Produktform: Kartoniert, Genre: Schule und Lernen,23,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.